2026-10-27 23:33:47 imtoken官网下载
央行数字货币支付场景:日常消费、跨境汇款、智能合约怎么落地
央行数字货币的支付场景远不止"扫码付钱"。它覆盖街边早餐摊到跨境贸易、社保缴费到智能合约触发,是真正嵌进日常经济运行的底层支付工具,落地深度比很多人想象的要多。
街头巷尾,离线支付是最被低估的场景。手机没信号、地铁网络中断,两部手机碰一下就能完成转账,全程不依赖任何服务器。上海、深圳已铺开商户受理终端,菜市场、早餐铺收银台都贴了数字人民币标识,体感和扫微信支付宝几乎一样,但底层资金是央行负债而非商业银行负债,安全性完全不同。
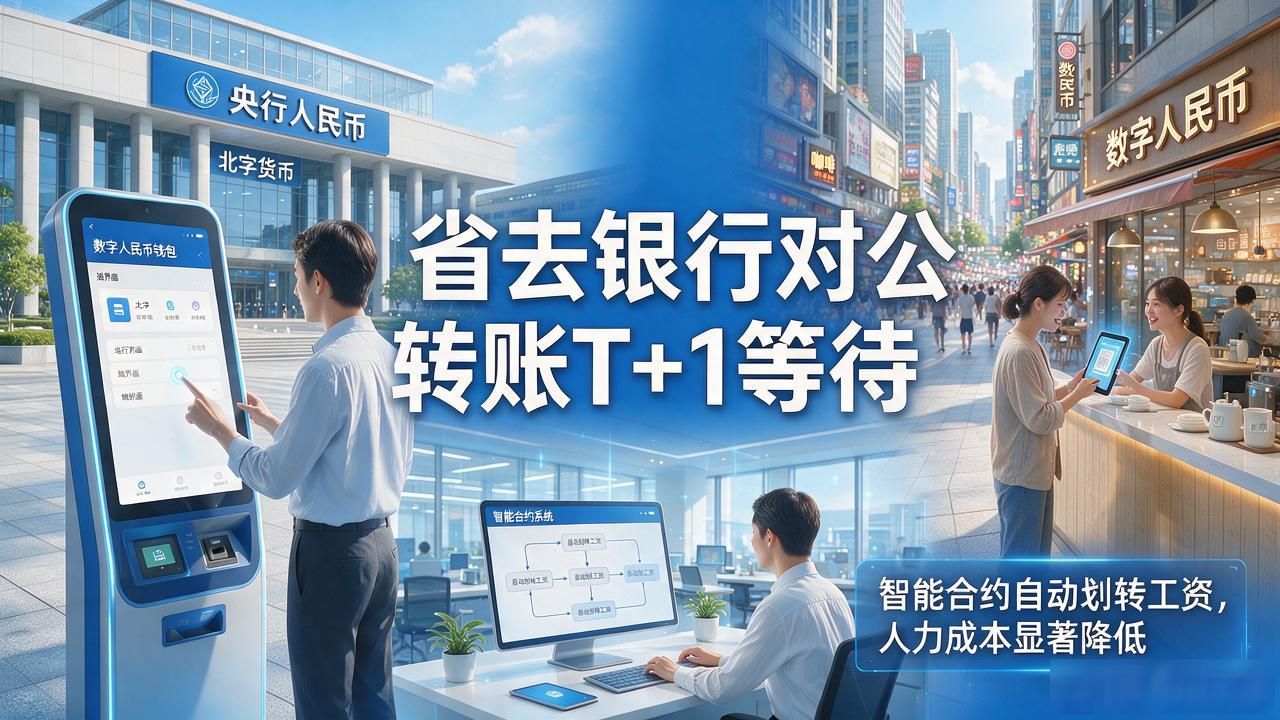
税务、社保、水电煤是数字人民币的高频场景。北京、广州试点中央行数字货币支付场景:日常消费、跨境汇款、智能合约怎么落地,市民打开钱包直接缴税,到账即时,省去了银行对公转账T+1的等待。企业批量代付工资用智能合约设定触发条件,到了发薪日自动划转,财务部门不用再逐条核对,人力成本实打实降了一截。
跨境支付是另一个关键场景。过去一笔美元汇款要经SWIFT、代理行、清算行央行数字货币支付场景,链路长、费用高、到账慢。mBridge项目已打通中、港、英、泰四地央行,实时结算把在途资金压到秒级,中小出口企业最受益,不用再垫资等三天。
教培、健身这类预付消费,智能合约按课时、按次自动释放资金。消费者充十节课的钱,上一节放一节,机构跑路也拿不走。深圳已有培训机构接入测试,预付资金被套牢的焦虑终于有了技术层面的解法。
原文链接:https://txhnsh.com/byhf/127.html
本文版权:如无特别标注,本站文章均为原创。